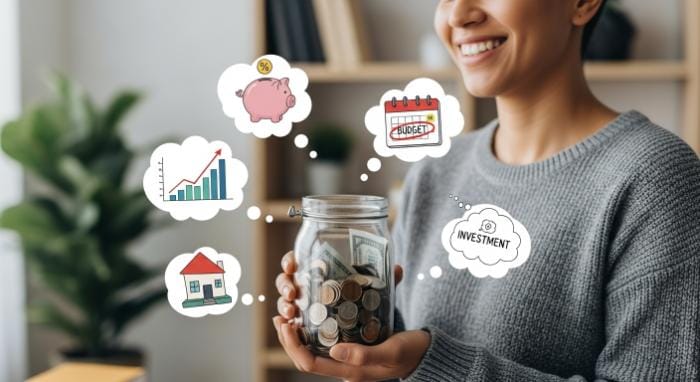
La economía actual se presenta como un camino lleno de incertidumbres, aprender a ahorrar de manera efectiva es más crucial que nunca. No se trata solo de guardar dinero, sino de hacer que este trabaje para nosotros. Este artículo explora cómo las alternativas de inversión, como los Certificados de Depósito a Término (CDT) y los Certificados de Depósito de Ahorro a Término (CDAT), pueden transformar nuestros ahorros en una verdadera oportunidad de crecimiento financiero.
Si alguna vez te has preguntado cómo asegurar que tu dinero no solo se mantenga a salvo, sino que también genere rendimientos, estás en el lugar correcto. A continuación, profundizaremos en estas opciones y en cómo optimizar tus finanzas personales.
Qué es un CDT
Un Certificado de Depósito a Término (CDT) es un producto financiero tradicional que permite a los ahorradores invertir su dinero a plazo fijo, obteniendo una rentabilidad garantizada. Este tipo de inversión se puede abrir desde $500.000 en instituciones financieras como Banco Falabella, con tasas de interés que alcanzan hasta el 9,20% efectiva anual a un plazo de 270 días.
Es ideal para aquellos que prefieren un trato directo y físico, ya que pueden abrir su CDT en cualquier oficina del banco. Además, es una opción segura para quienes buscan estabilidad en su inversión, ya que el capital no solo está protegido, sino que también genera intereses de forma predecible.
Qué es un CDAT
El Certificado de Depósito de Ahorro a Término (CDAT) es una alternativa más moderna y digital. A diferencia del CDT, el CDAT se puede abrir desde $200.000 a través de la App o la Banca en Línea de Banco Falabella. Este proceso es rápido y sencillo, permitiendo que la apertura se complete en tan solo cinco minutos. Las tasas de interés pueden llegar hasta el 9,36% efectiva anual a 270 días.
Esta opción es ideal para quienes buscan una experiencia libre de papeleo y desean realizar sus inversiones desde la comodidad de su hogar. A través del CDAT, los usuarios pueden gestionar sus fondos de manera ágil y eficiente, lo que les permite estar al tanto de sus finanzas sin complicaciones.
¿En qué se relacionan?
Tanto los CDT como los CDAT comparten características clave que los hacen atractivos para los ahorradores. Ambos productos permiten al cliente elegir el plazo de la inversión, que va desde 1 hasta 36 meses, y decidir cómo recibir los rendimientos: de manera mensual o al final del periodo.
Al finalizar el tiempo acordado, el inversor recibe su capital junto con los intereses generados, todo ello bajo la garantía de una tasa fija. Esto significa que su rentabilidad está asegurada, independientemente de los movimientos del mercado, lo que brinda tranquilidad a los usuarios.
Además de los beneficios económicos, estos productos fomentan la educación financiera, ayudando a los ahorradores a planificar mejor sus gastos y a cultivar hábitos de ahorro. Aquí algunos beneficios adicionales:
- Promueven la disciplina en el manejo del dinero.
- Transforman los ahorros en ingresos pasivos.
- Facilitan la planificación financiera a largo plazo.
Claves para ahorrar de manera efectiva
Ahorrar no es solo una cuestión de reducir gastos, sino de cómo se gestionan esos ahorros. Aquí hay algunos consejos para maximizar tus ahorros:
- Establece metas claras: Define qué quieres lograr con tus ahorros.
- Automatiza tus ahorros: Configura transferencias automáticas a tu cuenta de ahorros.
- Invierte en productos que generen rendimiento: Considera CDT y CDAT como opciones.
- Haz un seguimiento regular: Evalúa tus progresos y ajusta tus estrategias según sea necesario.
¿Cómo puedo generar ingresos extras?
Generar ingresos adicionales es esencial para mejorar tu situación financiera. Aquí algunas estrategias efectivas:
- Inversiones en fondos de inversión: Diversifica tu portafolio para minimizar riesgos.
- Freelancing: Ofrece tus habilidades en plataformas digitales.
- Venta de productos en línea: Aprovecha el comercio electrónico.
- Alquiler de propiedades: Si tienes espacio extra, considera alquilarlo.
¿Qué es la técnica 50/30/20?
La técnica 50/30/20 es un método de gestión del presupuesto que ayuda a equilibrar tus gastos y ahorros. Consiste en dividir tus ingresos mensuales de la siguiente manera:
- 50% para necesidades: vivienda, comida, transporte y servicios básicos.
- 30% para deseos: entretenimiento, viajes y compras no esenciales.
- 20% para ahorros y deudas: destina este porcentaje a tus ahorros y al pago de deudas.
¿Cuál es la manera correcta de ahorrar dinero?
Ahorra de forma inteligente siguiendo algunos pasos clave:
- Define un presupuesto: Conoce tus ingresos y gastos mensuales.
- Identifica gastos innecesarios: Revisa tus gastos y elimina lo que no es esencial.
- Utiliza productos de ahorro: Evalúa opciones como CDT y CDAT para hacer crecer tus ahorros.
- Revisa y ajusta: Cada cierto tiempo, revisa tu estrategia y realiza ajustes para mejorar.
Preguntas frecuentes
- ¿Cuál es la diferencia principal entre CDT y CDAT? El CDT es más tradicional y requiere visita a la oficina, mientras que el CDAT es completamente digital.
- ¿Puedo retirar mi dinero antes del vencimiento? Generalmente, estos productos se mantienen hasta su vencimiento, pero cada banco tiene su política.
- ¿Los intereses de CDT y CDAT son gravables? Sí, los intereses generados están sujetos a impuestos según la legislación fiscal vigente.
- ¿Es seguro invertir en CDT y CDAT? Sí, son considerados productos de inversión seguros, respaldados por instituciones financieras sólidas.
- ¿Puedo abrir un CDT o CDAT si no tengo cuenta en el banco? Por lo general, sí, pero puede que necesites abrir una cuenta para gestionar tus fondos.